6개월 정기예금은 반년 동안 목돈을 맡겨 두고 만기에 약정 이자를 받는 상품으로, 짧은 기간 여윳돈을 굴리기에 알맞은 선택지입니다. 요즘은 6개월만 넣어 둬도 연 4%대 이자를 받을 수 있는지 묻는 분들이 꾸준히 늘고 있습니다.
흔히 1년 만기 금리가 높은 금융사라면 6개월 금리도 상위권일 거라 여기지만, 만기별 금리는 따로 정해져 순위가 자주 바뀝니다. 이번 글에서는 2026년 10월 공시 기준 6개월 정기예금 금리 비교부터 세후 이자, 가입 전 점검 사항까지 정리해 드립니다.
1. 6개월 정기예금 이율높은곳 : 금융당국 공시 화면에서 먼저 확인
예를 들어 6개월 뒤 아파트 잔금에 쓸 1,000만 원이 있다면 그사이 이자를 가장 많이 주는 곳에 넣어 두는 편이 훨씬 유리합니다. 은행 앱을 일일이 하나씩 여는 대신 여러 금융사의 정기예금 금리를 한데 모은 공시 사이트부터 보면 시간이 크게 줄어듭니다.
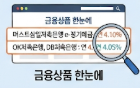
금융감독원 금융상품 한눈에(finlife.fss.or.kr)의 비교 화면에서 기간을 6개월로 맞추면 금리 순으로 상품이 정렬됩니다. 10월 29일 공시로는 머스트삼일저축은행 e-정기예금이 연 4.10%, OK저축은행과 DB저축은행이 연 4.05%로 앞섰습니다.
저축은행 6개월 정기예금만 따로 훑어보려면 저축은행중앙회 소비자포털의 금리 비교 화면도 함께 쓸 수 있습니다. 공시 수치는 금융사가 제출한 시점의 값이라 실제 가입 화면에 뜨는 이율과 하루 이틀 차이가 날 수 있습니다.
2. 6개월 정기예금 기본금리와 최고금리의 차이
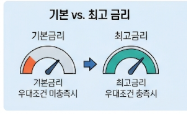
결론부터 말하면 6개월 정기예금 비교표 맨 앞의 숫자가 그대로 통장에 들어오는 금리는 아니며, 기본과 최고를 나눠 봐야 합니다. 우대조건을 하나라도 채우지 못하면 최고치가 아닌 기본 금리만 6개월 내내 적용되기 때문입니다.
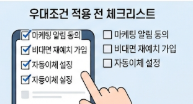
부산은행 더(The) 레벨업 정기예금은 6개월 최고 연 3.85%지만 기본은 연 2.50%라서, 알림 동의와 비대면 재예치 같은 조건을 채워야 최고치가 됩니다. 반대로 머스트삼일·OK저축은행 상품은 두 금리가 같아 별도 조건 없이 공시 이율대로 받습니다.
정기예금 우대 항목을 가입 뒤에 채우려다 기한을 넘겨 기본금리로 만기를 맞는 실수가 의외로 적지 않습니다. 가입 직전 상품설명서의 우대 항목을 하나씩 대조하고, 충족이 어려운 조건이 있다면 기본금리끼리만 비교하는 편이 더 정확합니다.
3. 저축은행과 은행, 상황별 정기예금 고르는 기준
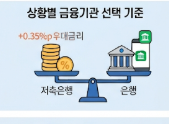
금리 차이 0.35%포인트를 가장 중요하게 본다면 저축은행이, 거래 편의와 익숙한 브랜드를 중시한다면 은행 상품이 맞습니다. 6개월이라는 짧은 기간에는 그 차이가 이자 금액으로 크게 벌어지지 않으니 우선순위부터 정해 두는 것이 좋습니다.
6개월 정기예금 기준 은행권에서는 우대 요건이 없는 수협은행 헤이(Hey)정기예금 연 3.75%가 무난한 비교 잣대입니다. 저축은행 상품도 예금자보호 대상이면 금융사마다 1인당 원리금 1억 원까지 지켜지므로 그 안에서는 안전성 걱정이 크지 않습니다.
가입 전에는 해당 정기예금이 예금자보호 대상인지 설명서에서 확인하고, 맡길 돈이 1억 원을 넘으면 여러 곳으로 나눠 두는 편이 안전합니다. 같은 6개월 정기예금이라도 저축은행마다 최소 가입금액과 가입 경로가 다르니 앱에서 함께 살펴보세요.
4. 1,000만 원 넣으면 6개월 정기예금 세후 이자는 얼마나 될까
연 4.10% 상품에 반년을 맡기면 원금의 4.10%가 고스란히 이자로 더해지는 걸까요? 연 이율은 1년을 기준으로 표시한 값이라서 6개월 정기예금은 대략 그 절반의 이율만 이자로 계산된다는 점을 먼저 꼭 알아 두어야 합니다.
1,000만 원을 연 4.10%로 6개월 맡기면 세전 이자는 205,000원이고, 이자소득세 15.4%를 떼면 약 173,430원이 남습니다. 같은 돈을 연 3.75%로 넣으면 세후 약 158,625원이라 두 상품의 실제 차이는 1만 5천 원 정도에 그칩니다.
다만 정기예금 이자는 맡긴 날짜 수로 계산되므로 예치 일수에 따라 위 금액과 세전 기준 몇천 원 안팎의 차이가 생길 수 있습니다. 비과세종합저축 가입 대상에 해당하는 분들이라면 이자소득세가 빠져 세후로 받는 금액이 더 커집니다.

5. 회전 상품과 중도해지 등 6개월 정기예금에서 놓치기 쉬운 부분
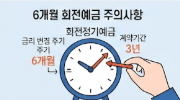
금리 변경 주기 6개월, 계약기간 3년인 회전정기예금은 이름만 얼핏 보면 일반 6개월 정기예금과 헷갈리기 쉽습니다. 금리만 6개월마다 새로 정해질 뿐 계약은 3년 내내 이어지므로 짧게 쓰려던 돈이 생각보다 길게 묶일 수 있습니다.
정기예금을 만기 전에 깨면 약정보다 훨씬 낮은 중도해지이율이 붙어, 몇 달을 맡겨도 이자가 기대에 크게 못 미칠 수 있습니다. 그래서 6개월 안에 꺼내 쓸 가능성이 있는 돈은 수시입출금 통장에 따로 두고 나머지만 예치하는 편이 안정적입니다.
만기 뒤에도 계속 굴릴 계획이라면 정기예금 자동 재예치가 되는지, 그때 금리는 어떻게 정해지는지 미리 살펴 두면 좋습니다. 가입 전날 금융상품 한눈에서 6개월 이율을 다시 조회해 상위 두세 곳의 조건을 맞대어 본 뒤 가입 버튼을 눌러 보세요.